1. Bedarf prüfen
Wir klären Softwarestand, Belegarten und benötigte Formate.

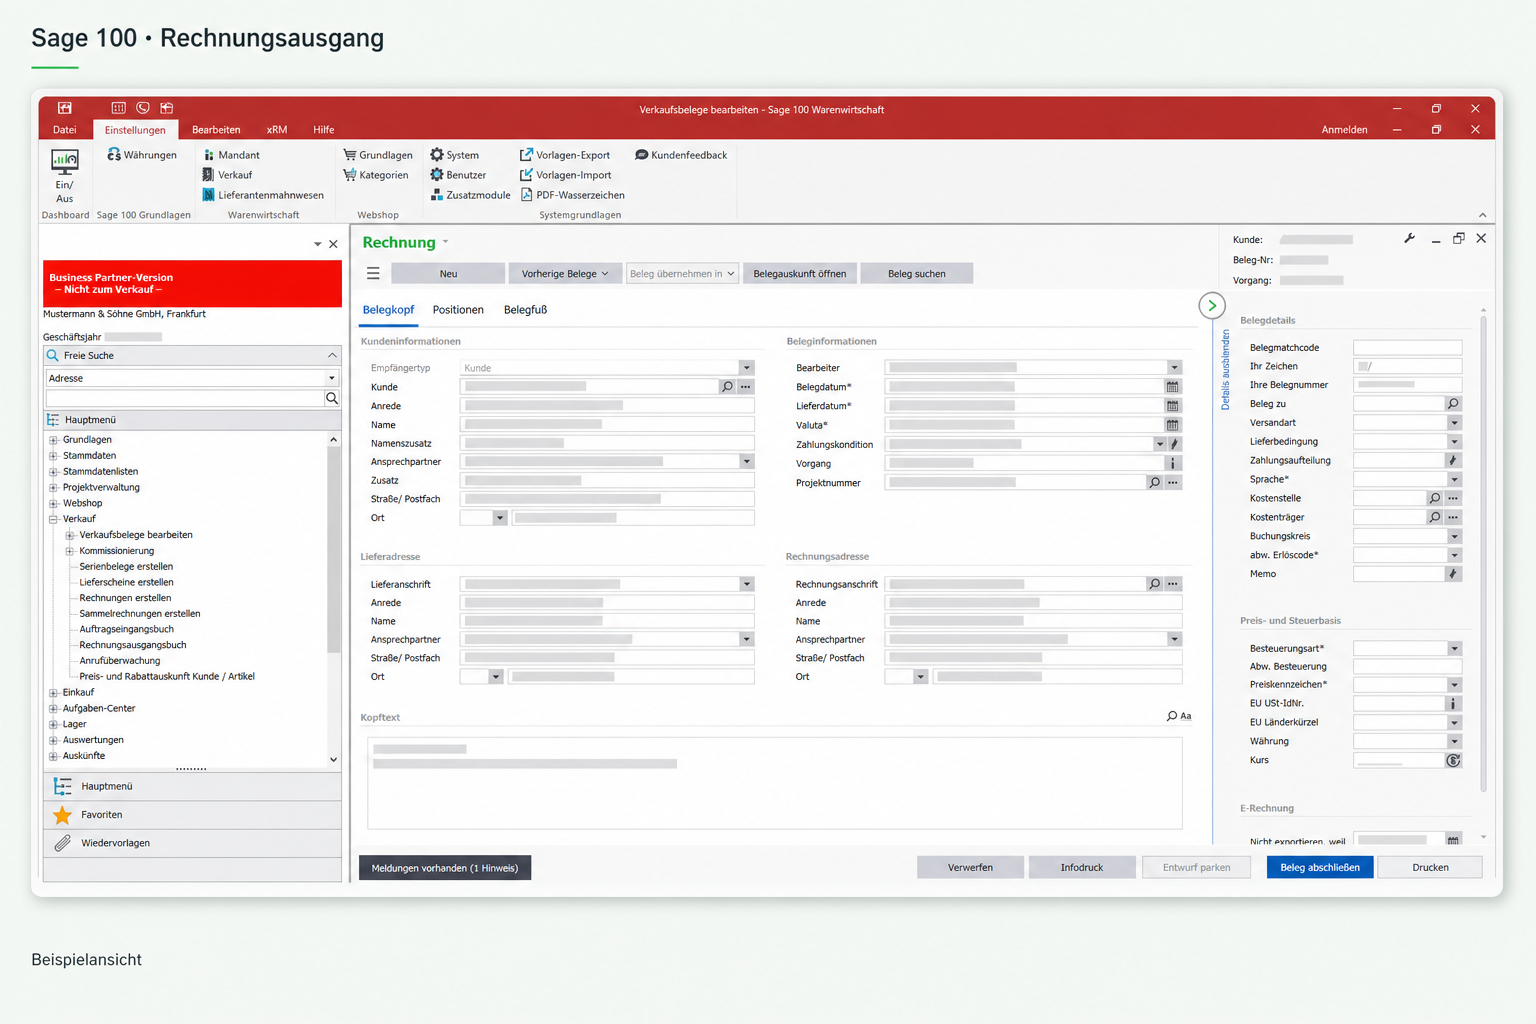
Wir richten Sage 100 für das Schreiben Ihrer E-Rechnungen ein und prüfen die Erstellung mit Ihren Belegdaten.
Bis 15.11.2026 beauftragen.
Ab 01.01.2027 E-Rechnungen schreiben.
Unser Terminversprechen gilt im vereinbarten Leistungsumfang und unter den abgestimmten Voraussetzungen. Bedingungen ansehen
Für bestehende und neue Sage-100-Kunden.
Besteht eine E-Rechnungspflicht, reicht eine reine PDF grundsätzlich nicht aus. Fehler können den Vorsteuerabzug Ihrer Geschäftskunden gefährden.
Übergangsfristen und Ausnahmen gelten. Berichtigungen und alternative Nachweise können im Einzelfall relevant sein. Rechtliche Einordnung
Ihre Umsetzung in drei Schritten
Wir prüfen Ihre Ausgangslage, richten die vereinbarte E-Rechnungserstellung ein und testen sie gemeinsam mit Ihren Belegdaten.
Softwarestand, Belegarten und benötigte Formate klären.
Sage 100 für Ihre vereinbarten E-Rechnungen vorbereiten.
Testrechnungen erstellen und strukturierte Daten prüfen.
Wir klären Softwarestand, Belegarten und benötigte Formate.
Wir richten Sage 100 für Ihre vereinbarten E-Rechnungen ein.
Wir erstellen Testrechnungen und prüfen die strukturierten Daten.
Ihre Sage-100-Version und eine Beispielrechnung. Belegarten, Formate und Anpassungen klären wir gemeinsam.
Bei Beauftragung bis 15.11.2026 garantieren wir, dass Sie zum 01.01.2027 mit Sage 100 E-Rechnungen schreiben können. Leistungsumfang, Systemvoraussetzungen und Ihre notwendige Mitwirkung halten wir im Auftrag fest. Die Erstellung testen wir mit Ihren Belegdaten.
Neueinführungen und besondere Anpassungen stimmen wir vor Beauftragung ab. Das Versprechen umfasst keine Garantie für die steuerliche Anerkennung einzelner Rechnungen.
Bei mehr als 800.000 Euro Gesamtumsatz 2026 endet grundsätzlich die allgemeine Übergangsfrist für betroffene inländische B2B-Umsätze zum Jahresende 2026. Bis einschließlich 800.000 Euro gilt die verlängerte Übergangsregel für 2027. Ausnahmen und besondere EDI-Regeln bleiben zu beachten.
Der Ihrer Geschäftskunden als Rechnungsempfänger. Besteht eine E-Rechnungspflicht, genügt eine reine PDF grundsätzlich nicht als ordnungsmäßige Rechnung. Berichtigungen und alternative Nachweise können relevant sein; der Vorsteuerabzug geht nicht in jedem Fehlerfall automatisch endgültig verloren.
Die umsatzsteuerlichen Pflichtangaben gehören in den strukturierten Rechnungsteil. Ein Verweis auf eine unstrukturierte Anlage oder einen externen Link genügt dafür nicht. Ergänzende Angaben können als eingebettete Anlage aufgenommen werden.
Ja. Bei einer Neueinführung stimmen wir Systemvoraussetzungen und Projektumfang vor Beauftragung ab. Für unser Terminversprechen ist der verbindliche Auftrag bis 15.11.2026 maßgeblich, nicht die Terminbuchung.
Wir klären, was Sie zum Schreiben Ihrer E-Rechnungen benötigen, und stimmen Ihr Angebot ab.
Beratung zur E-Rechnung buchenTerminbuchung ist keine Beauftragung. Unser Terminversprechen gilt bei verbindlichem Auftrag bis 15.11.2026. Bedingungen ansehen
Die inländische B2B-E-Rechnungspflicht gilt grundsätzlich für bestimmte Umsätze zwischen inländischen Unternehmen, nicht für B2C- oder grenzüberschreitende Umsätze. Andere Vorschriften können gelten. Ausnahmen bestehen unter anderem für Kleinbetragsrechnungen bis 250 Euro brutto, Fahrausweise, Rechnungen von Kleinunternehmern und bestimmte steuerfreie Umsätze. Die Empfangspflicht für Kleinunternehmer sowie besondere EDI-Übergangsregeln bleiben zu beachten.
Rechtsgrundlagen: § 14 Absatz 2 Satz 2 und § 27 Absatz 38 UStG. Zum Vorsteuerabzug: BMF-Schreiben vom 15. Oktober 2025, insbesondere Abschnitt 15.2a Absatz 1, 1a und 7 UStAE. Bei Ihren ausgestellten Rechnungen geht es um den Vorsteuerabzug des Empfängers. Alternative Nachweise und Berichtigungen können im Einzelfall relevant sein.
BMF: Fragen und Antworten zur E-Rechnung · BMF-Schreiben vom 15. Oktober 2025
Stand der rechtlichen Informationen: 5. Oktober 2026. Keine Rechts- oder Steuerberatung. Klären Sie die Einordnung Ihrer Umsätze mit Ihrer Steuerberatung.